Autor: FW

Povinné ručení má téměř 10 milionu vozidel.

Podle údajů České kanceláře pojistitelů přibylo v Česku za rok 2023 242 643 vozů se sjednaným pojištěním odpovědnosti z provozu vozidla. Celkem je v Česku k 31. 12. 2023 pojištěno 9 295 217 vozidel. Ve srovnání s rokem 2022 jde o růst 2,7 %.

Co se týče procentuálního vývoje jednotlivých společností, tak nejvíce rostly v roce 2023 pojišťovny Pillow a Slavia. Pillow pojistila 172 027 vozidel, což je ve srovnání s předchozím ročníkem, kdy u ní bylo pojištěno 126 217 vozů, růst přibližně 36 %. Pojišťovna Slavia pak eviduje 253 616 vozů, což je meziroční nárůst o 27 %.

Z dalších hráčů na trhu v tomto vysoce konkurenčním prostřední ještě zmiňme solidní 20% růst Hasičské vzájemné pojišťovny. U této společnosti má povinné ručení sjednáno 85 996 vozidel, což je o 14 424 kusů více, než tomu bylo před rokem. O hezkých 10,7 % (+6 417 vozidel) rostla v této sféře pojistného trhu také Pojišťovna VZP. Z velkých pojišťoven se dařilo pojišťovněAllianz, u které má aktuálně smlouvu 1 144 906 vozidel, což představuje 5% růst. Co se týče úbytku pojištěných vozidel, tak Česká podnikatelská pojišťovna má 2% ztrátu a Generali Česká pojišťovna eviduje drobný pokles -0,1 %.
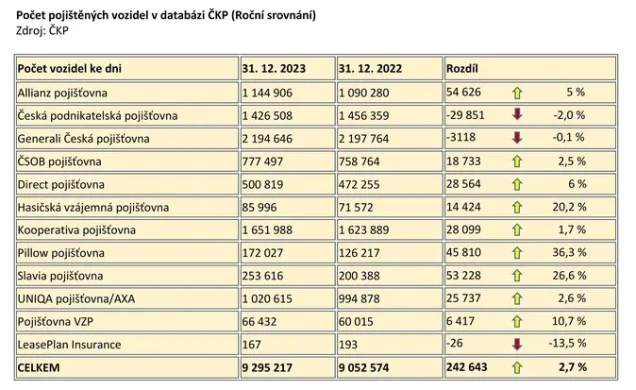
Počet pojištěných vozidel s platným povinným ručením za celý rok 2023 roste tempem o 2,7 %, resp. absolutně o 242 643 vozidel, což je v celoročním srovnání růstu počtu pojištěných vozidel více než v roce 2022, kdy se počet pojištěných vozidel navýšil pouze o 193 621 vozidel. Dosažený nárůst počtu pojištěných vozidel v roce 2023 tak vychází přibližně čtvrtinu vyšší než v předchozím roce a jedná se pouze o mírně nižší nárůst ve srovnání s předcovidovým obdobím let 2018 a 2019.

Pojišťovny očekávají z důvodu škodní inflace vyšší plnění

Co se týče výše plnění tak rok 2023 překračují závazky za poslední předcovidový ročník 2019. Konkrétně pro rok 2023 se očekává celkové vyplacené plnění ve výši 16,7 mld. Kč, což hodnotu roku 2019 ve výši 14,5 mld. Kč překračuje o 2,2 mld. Kč a vůči plnění roku 2022 ve výši 14,9 mld. Kč se jedná o 1,8 mld. Kč vyšší hodnotu. Navíc závazky spojené s dlouhodobými výplatami zejména ze škod na zdraví se pro rok 2023 očekávají ve výši 2,2 mld. Kč, což opět převyšuje 2 mld. Kč za ročník 2019. Důvod navyšujících se škodních závazků spočívá zejména ve škodní inflaci. Na další typy nároků působí také ekonomické a inflační vlivy spojené s růstem mezd ovlivňující odškodnění ztráty na výdělku, náklady na péči v rámci asistencí v domácnosti i růst nákladů na zdravotní péči. Nepřekvapí proto, že ve srovnání se situací před aplikací NOZ narostly průměrné hodnoty odškodnění o desítky procent, konkrétně:

  • Odškodnění bolestného stouplo z 42 tis. Kč na 116 tis. Kč, což představuje souhrnný nárůst o 178 %
  • Jednorázové částky za kompenzaci duševní újmy pozůstalých po obětech dopravních nehod se navýšily v průměru na celé škodě ( tj. pro všechny pozůstalé z jednoho úmrtí) z 940 tis. Kč téměř 1,9 mil. Kč (tj. cca o 98 %)
  • Kompenzace za ztížení společenského uplatnění roste z 359 tis. Kč na cca 669 tis. Kč, což představuje nárůst o 86 %

I u nároků explicitně neovlivněných NOZ se projevil růst cen a nákladů vedoucích k těmto nárůstům

  • U dlouhodobě vyplácených rentových nároků vzrostl průměrný závazek za všechny anuity v rámci jedné škody roste z 2,6 mil Kč na 3,9 mil. Kč, což představuje navýšení o 52 %
  • U krátkodobějších ztrát na výdělku během pracovní neschopnosti stouplo za období platnosti NOZ průměrné odškodnění z 50,1 tis. Kč na 85 tis. Kč a jedná se tak o nárůst 69 %
  • U nákladů léčení došlo k nárůstu o 34 % z 62 tis. Kč před NOZ na aktuálních 83 tis. Kč

Stabilizace v rámci produkce nových automobilů a tím i dostupnost nových a ojetých vozidel se projevuje na celkových přírůstcích pojištěných vozidel. Nicméně škody v rámci povinného ručení i nadále významně rostou, a to především v souvislosti s eskalací cen za opravy vozidel, kdy se průměrná majetková škoda k 30.9.2023 navyšuje meziročně stále významně o 13 %, což je spojené s pokračující situací vysoké inflace a na růst závazků působí i dlouhodobé postupné navyšování odškodnění za zdravotní následky, které pojišťovny odškodňují někdy i desítky let.

Jak se liší rizikovost konkrétních segmentů vozidel?

Osobní automobily (průměrná škodní frekvence dosahuje 3,3 %, což znamená, že v průměru ročně způsobí 33 škod na 1 000 vozidel):

  • U 7 % všech osobních vozidel pojištěných rizikovými klienty nad 30 let (klienti, kteří v minulosti opakovaně způsobili škody nebo jim pojistné smlouvy zanikaly pro neplacení) vychází škodní frekvence na úrovni 4,1 %, tj. v průměru o čtvrtinu vyšší.
  • Dále u 5 % všech vozidel dochází navíc k rizikové situaci, že vozidlo často střídá svého majitele nebo konkrétní osoba často střídá pojištěná vozidla. V této situaci vychází škodní frekvence na úrovni 4,3 % a je tak o 32 % vyšší proti průměru u všech osobních vozidel.
  • U 5 % všech osobních vozidel, kam spadají leasingové společnosti, dosahuje škodní frekvence již 4,9 % (tj. cca o polovinu vyšší proti průměru).
  • Ještě vyšší vychází škodní frekvence u klientů do 30 let věku, kde hodnota 5,0 % je proti obecné hodnotě 3,3 % vyšší o 51 % (mladí klienti do 30 let věku představují 4 % portfolia osobních automobilů).
  • U nejvíce rizikových vozidel firemních klientů (kde je známá vysoká úroveň škod z minulosti) vychází škodní frekvence dokonce 6,7 % (tj. více než dvojnásobná proti obecné úrovni 3,3 %).

Nákladní vozidla (průměrná škodní frekvence 10,9 %, což znamená, že v průměru ročně způsobí 109 škod na 1 000 vozidel)

  • U nákladních vozidel vychází jako výrazně nadprůměrně rizikové portfolio, představující 13 % všech nákladních vozidel, skupina tahačů návěsů se škodní frekvencí téměř 28 % (tj. o 144 % vyšší proti průměru u nákladních vozidel)
  • u ostatních nejrizikovějších flotil dle minulé historie představujících 22 % celého portfolia nákladních automobilů vychází frekvence téměř 19 % (což je o 17 % více vůči všem nákladním vozidlům).
Je lepší si vzít hypotéku jako jednotlivec, pár, nebo celá rodina?

Samostatně si berou hypotéku nejčastěji nesezdaní jednotlivci, kteří mají na získání úvěru dostatečné příjmy. Výhodou je především jednoduchost při poskytnutí a změnách úvěru. Prověřují se příjmy, výdaje a registry jen jednoho žadatele a pokud je vše v pořádku, dojde ke schválení hypotéky. 

Stačí podpis jedné osoby a odpadá tak riziko možných budoucích rozporů mezi více žadateli. Nemovitost nabývá nejčastěji sám žadatel o hypotéku, ale je možné, aby nemovitost nabývalo více osob. To například, když jeden z kupujících dá část ceny z vlastních zdrojů, druhý si na koupi vezme úvěr. V tomto případě by ale šla do zástavy celá nemovitost – ne jen spoluvlastnický podíl žadatele o hypotéku. Pokud se jedná o osoby z nejbližší rodiny – může si dokonce vzít úvěr jiná osoba než ten, kdo nemovitost kupuje. Dospělý syn takto může například koupit chalupu rodičům.

Manželé obvykle žádají o hypotéku společně. Nezbytné je to v případě, kdy majetková práva manželů nejsou speciálně upravena. Hypotéka pak patří oběma manželům společně, společně nabývají i kupovanou nemovitost. Pokud chce nemovitost a hypotéku mít pouze jeden z manželů, je potřeba nejdříve upravit majetkový režim. To je možné udělat notářským zápisem ještě před uzavřením manželství (tak zvanou předmanželskou smlouvou), nebo rozdělením společného jmění v průběhu trvání manželství. Společné jmění manželům končí také při rozvodu.

Pokud žádají o hypotéku dva a více žadatelů (například dva manželé, druh a družka, rodiče s dospělým potomkem nebo dva kamarádi), bude banka prověřovat úvěruschopnost všech žadatelů. Každý z nich by tak měl splňovat požadavky bank: například z pohledu dosaženého věku, povolení pobytu u cizinců nebo bezproblémovost úvěrových registrů. Společně by měli mít dostatečné čisté příjmy při započítání všech stávajících výdajů a splátek (na splátky úvěrů lze obvykle počítat maximálně 50 % čistých příjmů). Zatímco základní parametry musí splňovat každý žadatel samostatně, příjmy a výdaje se počítají za všechny žadatele dohromady. To je užitečné zejména v případě, kdy by příjmy žadatelů samostatně nestačily, ale dohromady ano.

Nejčastějším případem společné hypotéky je koupě nemovitosti manželským nebo nesezdaným párem. Méně častým ale možným případem je koupě startovacího bydlení pro mladého žadatele, kterému dočasně s hypotékou pomohou rodiče. Až v budoucnu dosáhne příjem mladého žadatele dostatečné výše, je možné požádat o vyvázání ostatních spolužadatelů z úvěru. Pokud bonita mladého žadatele pokryje alespoň polovinu hypoteční splátky, umí některé banky počítat dobu splatnosti podle mladšího žadatele (maximální splatnost bývá na 30 let, ale až na výjimky jen do věku 70 let žadatele). Maximálně mohou takto o hypotéku žádat až 4 osoby, které jsou maximálně ze dvou domácností. Tedy například manželský pár a rodiče jednoho z manželů.

Máte-li společnou hypotéku, ještě to neznamená, že společně vlastníte i nemovitost. A je-li hypotéka zajištěna nemovitostí, která patří někomu jinému – to ještě neznamená, že se o hypotéku nemusíte starat. Povinnost hypotéku splácet totiž platí pro všechny spolužadatele hypotéky bez rozdílu. V případě nesplácení mohou sankce, zápisy v registru dlužníků a exekuce postihnout kteréhokoliv žadatele. K hypotéce je proto potřeba vždy přistupovat nanejvýš zodpovědně.

Jak žádat náhradu škody, když Vás někdo srazí na sjezdovce?

Blíží se jarní prázdniny, které většina Čechů tráví na horách tuzemských i těch zahraničních. Bohužel častými dozvuky těchto zimních radovánek na lyžích a snowboardech jsou úrazy, které si buď sportující zaviní sami, nebo si je způsobí navzájem. V tom druhém případě má poškozený nárok na odškodnění svého úrazu a viník naopak povinnost újmu uhradit. Jak získat odškodné a na co všechno má lyžař, který se stane obětí nehody, nárok?

Jedním z mnoha případů, který loni likvidátoři KB Pojišťovny řešili, bylo poranění kolenních vazů a menisku lyžařky v italských Dolomitech, které si vyžádalo akutní operaci a hospitalizaci. Protože si lyžařka úraz nezpůsobila sama, ale srazil ji snowboardista, uplatňovala svůj nárok po něm. Viník měl naštěstí sjednáno pojištění odpovědnosti, takže vyřízení celé události proběhlo hladce.

Jak správně postupovat, aby řešení případu bylo „bezkolizní“?

V první řadě je nejdůležitější k jakémkoliv zranění přivolat lékařskou pomoc. Teprve pak přijdou na řadu další úkony ještě na svahu. Zcela zásadní je zajištění a identifikace viníka,který nehodu způsobil. Dále shromáždění důkazů, například pořízení fotografií, případně videozáznamu z místa srážky, podobně jako je to běžné u dopravní nehody. Další důležitou věcí je zajištění svědků, kteří událost viděli a jejich kontaktních údajů. Svědectví mohou poskytnout i přivolaní příslušníci záchranných složek – horské služby, policie… Jestliže se o zajištění důkazů nemůže kvůli svému zdravotnímu stavu postarat zraněný, měli by to udělat blízcí – rodina, kamarádi, nebo svědci.

Pokud má zraněný kontakt na viníka nehody, škodu by měl u něho následně uplatnit písemnou formou, ideálně doporučeným dopisem. Poškozený může požadovat jak náhradu ušlé mzdy, bolestné, náklady spojené s léčbou, odškodnění za ztížení společenského uplatnění a další nároky, včetně třeba nákladů za zničené vybavení. Doporučujeme, aby poškozenému pomohl se sepsáním dopisu právník, který zná legislativu a ví, na co má zraněný nárok.

Řešení nehody na svahu je mnohem jednodušší, jestliže má viník sjednáno pojištění odpovědnosti


V takovém případě se obrátí na svoji pojišťovnu a nárok poškozeného uplatní. Zároveň musí uznat svoji vinu, což je základní podmínka, aby pojišťovna mohla škodu zaplatit. V průběhu šetření by měl poškozený počítat s tím, že jej bude pojišťovna kontaktovat a požadovat doložení zdravotní dokumentace a dalších podkladů, které potvrdí jeho nároky. Pojišťovna pak na jejich základě událost prošetří a prověří oprávněnost požadavků na náhradu škody. Po ukončení šetření poškozeného informuje, jak likvidace škody proběhla a jakou částku mu uhradí. Jestliže vyplacená částka odpovídá jeho nároku, je událost uzavřena. V opačném případě se může poškozený obrátit na soud.

Pokud viník nebude s uplatněním škod souhlasit, musí se poškozený obrátit na soud

Pokud viník nehody pojištění odpovědnosti nemá, bude muset veškeré nároky poškozeného uhradit z „vlastní kapsy“ a řešení takové situace bude nepochybně složitější a s velkou pravděpodobností i časově náročnější. I v tomto případě by měl poškozený začít řešit svoji událost stejně – odesláním dopisu s požadavkem na zaplacení škody. Pokud viník nebude ochoten nároky uznat, musí poškozený prostřednictvím právníka sepsat žalobu a uplatňovat újmy u soudu. Soudní proces je časově náročný, a ne právě levný, ale i náklady na právníka a za soudní výlohy je možné nárokovat u viníka nehody.

Ať už se taková událost stane na českých nebo zahraničních horách, je postup v podstatě obdobný. Například v Itálii je pojištění odpovědnosti pro lyžaře povinné, takže vymáhání nároků poškozených bývá jednodušší než po nepojištěném viníkovi v Čechách. Pozor také před na první pohled „neškodnými“ srážkami. I malá kolize třeba ve frontě na lanovku může způsobit „škody“ na zdraví, i když si to lyžař možná v první chvíli ani neuvědomí.

Ve frontě do mě zezadu najel velkou rychlostí lyžař. Byla jsem ale otočená zády a nemohla jsem reagovat. Lyžař se omluvit a odjel. Až když jsem se druhý den ráno probudila, zjistila jsem, že mám pochroumanou krční páteř a nemohu otáčet hlavou. Byla jsem na neschopence, rekonvalescence trvala 14 dní a sama jsem si hradila nemalé náklady za rehabilitaci,“ napsala klientka. V tomto případě měla smůlu, viník zůstal neznámý. Pro příště musí získat kontaktní údaje viníka a zajistit případné svědky, aby mohla svůj nárok uplatnit.

Bohužel zraněných klientů, kterým viník nehody ujel anebo se u nich neprokáže cizí zavinění a událost je uzavřena s tím, že si lyžař způsobil úraz sám, eviduje KB Pojišťovna jen v zimní sezóně desítky. Pak už takového klienta „zachrání“ pouze vlastní úrazové pojištění, ze kterého může získat odškodnění nejen za úraz jako takový, ale u těch vážnějších třeba i za trvalé následky.

V loňském roce jsme varovali české lyžaře – viníky, jak se zachovat, pokud se stanou účastníkem nehody na svahu, letos jsme přidali cenné rady, jak odškodnění po viníkovi naopak získat. V obou případech se také vyplatí mít vlastní kvalitní pojištění s dostatečným limitem. Ať už jde o samostatné pojištění odpovědnosti z běžného občanského života, které platí v tuzemsku i po celé Evropě, nebo komplexní cestovní pojištění s pojištěním odpovědnosti, které v obou variantách hradí škody až do limitu 20 milionů korun.

Jak fungují burzovní spekulace?

Burzovní spekulace je pojem, se kterým se dříve či později setká každý investor. Avšak lidé často neví, co tento výraz znamená, či ještě hůř – pletou si jej právě s pojmem „investování“. Co tento pojem znamená, jeho rozdíly, výhody a nevýhody oproti právě investování Vám vysvětlím v tomto článku. Nelekněte se prosím, začnu u toho, jak funguje samotné investování. Z toho burzovní spekulace vzešly a pro pochopitelné srovnání je to nutnost.

Jak funguje investování?

Investování je nákup jakýchkoliv cenných papírů, komodit, kryptoměn a mnoha dalších finančních produktů. Investor sám vlastní tyto aktiva a doufá v zisky plynoucí z dividend, úroků nebo prostého růstu aktiva na jeho ceně při podstupování jisté míry rizika (hlavně poklesu ceny tohoto aktiva).

Další specifikum je dlouhodobost. Většina investic bývá plánována na delší dobu, než jeden rok. Z tohoto důvodu si investoři dělají obsáhlejší průzkumy trhu. Snaží se vybrat aktivum, kterému mohou věřit i v delším časovém horizontu. Sledují, jak se mu aktuálně daří, zda mu trendy a stav trhu pomáhají k růstu a tak dále.

Většina investic je prováděna u takzvaných brokerů. Ty si můžeme jednoduše představit, jako světoznámé aplikace XTB, eToro, Plus500 a jim podobné.

Jak funguje burzovní spekulace?

Zde začnu tak trochu odzadu. Po burzovní spekulaci sáhne ten, kdo hledá rychlejší způsob zisku a to za cenu vyššího risku.

Risk

Vyšší zisk spojený s vyšším riskem Vám přináší možnost páky. Burzovní páka je sama o sobě vnímána jako velmi nebezpečná věc, jelikož Vám dovolí mít násobně větší hodnotu pozice, než máte reálného kapitálu. Páka není pro každého, pákové obchodování je časově náročné, stresující a vyžaduje obezřetný přístup.

Například pokud bych koupil s pákou 5x (pětinásobek) akcie Tesly za 1000 Kč, můj reálný objem akcií Tesly by byl 5000 Kč. 4 tisíce, které jsou tam navíc mi půjčila burza, ale jsem odpovědný za riziko. Takže pokud by akcie klesly o 10%, nebyla by moje ztráta 100 Kč (což by byla ztráta, kterou bych měl, pokud bych nepoužil páku), ale 500 Kč. Takže bych reálně přišel o polovinu peněz, které jsem do této spekulace vložil. To samé platí ale i na druhou stranu – což je důvod, proč lidé páku používají. Místo zisku 100 Kč máte zisk 500 Kč.

Někteří tento styl obchodování označují za gambling. Ze své osobní zkušenosti mohu říci, že pokud si stanovíte jasná pravidla, která nebudete porušovat, tak si jednoduše můžete riziko předem vypočítat a rozhodnout se, zda Vám za to stojí či nikoliv. Avšak přiznávám, vlastní psychika člověka nahlodává a máte tendenci svá pravidla porušovat – což už v gambling jistě přechází.

Reálné fungování

V neposlední řadě je důležité si uvědomit, že spekulováním na burze nevlastníte žádné aktivum. Zde je největší rozdíl mezi spekulací a investováním. Pokud se rozhodnu investovat, reálně aktiva vlastním a mohu s ní nakládat jak si vyberu já sám. Ale pokud se rozhodnu stejná aktiva pouze spekulovat, můj nákup nikdy neproběhl. Burza jednoduše zaznamená, na jaké ceně jsem se rozhodl svou pozici „nakoupit“ a pouze vypočítává rozdíl mezi touto cenou a aktuální tržní cenou. Čistá matematika, nákup či prodej aktiv nikdy neproběhl.

Věřím, že jste si všimli posledního malého rozdílu. Spekulování neprobíhá u brokerů, jako je to při většině investic, ale na burzách (ať už komoditních, cenných papírů, kryptoměnových, …). Nejznámější burzy jsou ETRADE, Robinhood, TD Ameritrade a další.

Shortování

Burzovní spekulace přináší jednu skvělou možnost. Jak jsem již výše zmínil, burza pouze vypočítává rozdíl, mezi vstupní cenou a cenou aktuální. Záleží tedy, zda spekulujeme na růst nebo na pokles? Nezáleží, můžete vydělávat i pokud si myslíte, že cena určitého aktiva klesne. Při spekulaci na růst si od burzy akcie půjčíte a čekáte, kam se cena vydá. Při spekulaci na pokles – takzvaném shortování – si akcii půjčíte, okamžitě ji prodáte a držíte většinou americké dolary, eura či České koruny a opět čekáte co se stane. Pozici uzavřete tím, že zpátky nakoupíte stejné množství aktiva a burze ho vrátíte. (Nákupy a prodeje jsou opět čistě teoretické, burza je reálně neprovede, ale pro jednodušší vysvětlení to dodávám až nyní.)

Takže pokud „shortujete“ za 1000 Kč aktivum, jehož cena klesne na 850 Kč a rozhodnete se pozici uzavřít, koupíte jej zpět, burza dostane přesně to, co Vám půjčila a 150 Kč rozdílu je Vašich. Samozřejmě zde můžete opět použít páku a své zisky a risky násobit.

Velké riziko shortování oproti longování (což je opak, spekulace na růst) je v tom, že Váš long nemůže (pokud nepoužijete páku) klesnout více, než o 100% (úplné dno – tím pádem na cenu 0 Kč) – sice přijdete o všechno, co jste do pozice vložili, ale tím to končí. Ale u shortování tomu tak není. Cena aktiva, u kterého jste očekávali pokles může růst teoreticky do nekonečna, Vaše maximální ztráta není nijak ohraničena a můžete se dostat do obrovských problémů! Pokud byste se do něčeho takového pouštěli, tak si na tohle dejte pozor a stanovte si úroveň, na které již pozici, ikdyž ve ztrátě, nechcete držet a ztrátu přijměte.

Shrnutí

Burzovní spekulace nám přináší spoustu nových možností, které jistě najdou své fanoušky. Mezi největší výhody patří možnost spekulování na pokles a možnost mít násobně větší pozici, než je hodnota vlastního kapitálu do ní vloženého. Toto s sebou samozřejmě přináší vyšší rizika a zvyšuje nutnost opatrnosti. Řekl bych, že je naprosto klíčové pro úspěch hlídat si velikost svého rizika a držet se předem stanovených pravidel.

V realitě se úspěšní spekulanti od neúspěšných dělí schopností odhadovat budoucí vývoj trhu. Spousta lidí na to hledí jako na sázky nebo jako na hod mincí. Osobně s nimi tak úplně nesouhlasím, ale zároveň bych řekl, že nejsou tak daleko od pravdy, jelikož trh je opravdu nevyzpytatelný.

K odhadování trhu se používají fundamentální a technické analýzy, což jsou nekonečné studnice informací a způsobů, jak hledět na situaci na trzích. Osobně se této disciplíně věnuji již více jak rok a musím potvrdit, že zde jasně vítězí ti, kteří mají své vlastní zkušenosti z minulosti. Právě proto bych nedoporučil žádnému nováčkovi spekulovat na burzách. Pokud ale nemůžete odolat, většina burz nabízí účty s imaginárními penězi, se kterými si vše můžete vyzkoušet a získat aspoň základní zkušenosti. Avšak obchodování s vlastními penězi je opět o něčem jiném, než na „demo účtu“. Mohu pouze opět doporučit hlídat riziko a držet se předem stanoveného plánu a pravidel. Hodně štěstí odvážným.

Jaké nemoci způsobují nejčastěji pracovní neschopnost?

Duševní onemocnění je nejčastější příčinou uznaných nároků na výplatu plnění v pojištění pracovní neschopnosti. Ukazuje to studie o praxi v oblasti dávek v pracovní neschopnosti, kterou provedla společnost Franke und Bornberg. Vychází z náhodně vybraného vzorku praxe pojistných plnění deseti životních pojišťoven s tržním podílem kolem 60 %. Další výsledky: U žen je pracovní neschopnost výrazně častěji způsobena duševním onemocněním a rakovinou. U mužů jsou hlavními příčinami úrazy a nemoci oběhové soustavy.

Důvěra spotřebitelů ve vyřizování pojistných plnění pojišťoven v pojištění pro případ pracovní neschopnosti není právě nejlepší. Ukázaly to různé průzkumy prováděné výzkumnými agenturami trhu a analytickými společnostmi.

Společnost Franke und Bornberg GmbH (FuB) pravidelně analyzuje, nakolik je odvětví skutečně zákaznicky orientováno u nároků na pojistné plnění. Pro aktualizaci „Analýzy praxe likvidace pojistných událostí v pojištění pracovní neschopnosti“ pro rok 2023 byly od května do září 2023 analyzovány škodní spisy 10 společností z roku 2022. Jedná se o tyto společnosti:

  • Allianz Lebensversicherungs-AG,
  • Continentale Lebensversicherung AG,
  • Ergo Vorsorge Lebensversicherung AG,
  • Generali Deutschland Lebensversicherung AG,
  • Gothaer Lebensversicherung AG,
  • Hannoversche Lebensversicherung AG,
  • HDI Lebensversicherung AG,
  • Nürnberger Lebensversicherung AG,
  • Signal Iduna Lebensversicherung AG a
  • Zurich Deutscher Herold Lebensversicherung AG.

Portfolio pojistných plnění dávek čítající přibližně 159 200 případů

Oproti předchozí aktualizaci studie z října 2022 je nyní místo společnosti Dialog Lebensversicherungs-AG zahrnuta společnost Continentale. S výjimkou společnosti Dialog se všichni výše uvedení aktéři zúčastnili vyhodnocení praxe společnosti Franke und Bornberg v oblasti pojistného plnění v pracovní neschopnosti (listopad 2023).

Podle údajů mají tito poskytovatelé dohromady 7,75 milionu smluv pro případ pracovní neschopnosti a současně kmen vyplácených dávek čítající přibližně 159 200 případů. Počet hlášených nových případů pro výplatu dávek za pracovní neschopnosti ve sledovaném roce 2022 se uvádí na úrovni přibližně 36 350.

Zkoumáno nejméně 125 pojistných událostí na společnost

Účastníci museli pro účely studie poskytnout „rozsáhlé údaje“. Kromě toho byl vyhodnocen náhodný vzorek výrazně přesahující 1 000 („nejméně 125 na společnost“) anonymizovaných spisů o pojistném plnění. Z toho 60 % tvořila zamítnutí, zbylých 40 % uznání nároku a potvrzení.

Při sestavování údajů byly informace od 10 pojistitelů váženy rovnoměrně. Zveřejněny jsou pouze celkové výsledky všech účastníků, nikoli rozdíly mezi jednotlivými společnostmi.

Nejčastější příčiny pracovní neschopnosti

Podle analýzy likvidační praxe škod je pracovní neschopnost nejčastěji vyvolána duševními chorobami a poruchami chování (podíl více než 28 %). Na druhém místě jsou nemoci pohybového ústrojí s necelou čtvrtinou případů.

Třetí místo zaujímají zhoubné novotvary a rakovina, na které připadá téměř pětina všech případů s uznaným nárokem a pojistným plněním. Následují nemoci oběhové, popřípadě nervové soustavy se 6 %, respektive 5 %. Úrazy stojí pouze za každým třicátým případem pracovní neschopnosti. Na ostatní příčiny připadá zbývající sedmina.

Významné rozdíly mezi muži a ženami

Podle hannoverské analytické společnosti existují mezi muži a ženami zčásti závažné rozdíly, pokud jde o příčiny. Například jen o něco více než čtvrtina uznaných případů plnění u mužů je způsobena duševními poruchami a poruchami chování. U žen jsou tyto diagnózy za více než třetinou nároků s následnou výplatou pojistného plnění.

Analytici však upozorňují, že toto číslo je ve srovnání s příčinami přiznání zákonem stanoveného důchodu pro sníženou výdělečnou schopnost nízké. „Tam byly duševní nemoci v roce 2022 odpovědné dokonce za 48,5 % všech uznaných nároků z pojištění,“ upřesňují.

Co se týče zhoubných novotvarů, na ty připadá pojistné plnění pro ženy o trochu více než ve čtvrtině případů, zatímco u mužů v necelé šestině. Nemoci pohybového aparátu a pojivové tkáně jsou naopak mnohem častěji příčinou pracovní neschopnosti u mužů (téměř čtvrtina případů na rozdíl od necelé pětiny u žen).

Proč je odhad nemovitosti zásadní pro získání hypotéky?

Každá hypotéka musí být zajištěna nemovitostí a její odhad nám stanoví, kolik nám na ni banka dokáže půjčit. Odhad upozorní na možná rizika nemovitosti a napoví o přiměřenosti ceny, kterou po nás prodávající požaduje.

Odhad musí být vypracován znalcem, kterého daná banka akceptuje a stanoví nám maximální zástavní hodnotu dané nemovitosti. U nemovitostí, které ještě nejsou dokončeny, stanoví znalec i tak zvanou budoucí hodnotu – tedy hodnotu nemovitosti po dokončení. To je potřeba zejména kupujeme-li byt, který je ještě ve výstavbě a nemá zatím kolaudaci, nebo pokud stavíme rodinný dům. Odhad nemovitosti tedy udává hodnotu, z níž vychází banky při stanovení maximální výše možné hypotéky. Standardní hypotéky bývají do 80 % zástavní hodnoty, v tomto případě musíme 20 % financovat z vlastních zdrojů. Možné jsou i 90% hypotéky, kdy nám stačí jen 10 % vlastních zdrojů. Takové hypotéky ale bývají mírně dražší a banky budou při schvalování přísnější. Pokud máme k dispozici více nemovitostí, které můžeme použít pro banku jako vhodnou zástavu, můžeme zástavní hodnoty všech nemovitostí sčítat a dosáhneme tak snadno na vyšší hypotéku. Tak je možné profinancovat i 100 % našeho investičního záměru.

Co ovlivní výši odhadu?

Znalec musí zohlednit vše, co může mít vliv na cenu nemovitosti. Největší vliv má pochopitelně lokalita, kde se daná nemovitá věc nachází. Pod pojem lokalita lze zahrnout dopravní dostupnost, občanskou vybavenost, případné negativní vlivy okolí (například hluk, prach, vibrace či zápach), atraktivitu okolí, zaměstnanost v regionu či strukturu obyvatel.

Dalšími hlavními faktory, které ovlivňují hodnotu nemovitosti, jsou její velikost (tedy podlahová plocha či výměra pozemku), příslušenství (například garážové stání, sklep, terasa, zahrada či bazén) a technický stav. Jinou hodnotu bude mít novostavba a jinou opotřebovaná nemovitost, kde bude nutná rekonstrukce. Při stanovení odhadu je důležitá také dispozice nemovitosti, standardy vybavení, standardy použitých materiálů a použitá technologická řešení (například tepelné čerpadlo, rekuperace či bezpečnostní zařízení).

Značný vliv na výslednou cenu nemovitosti mají také případné právní vady. Může se jednat o věcná břemena, zástavní práva či nevyjasněné vlastnické struktury. Občas je možné narazit na nesoulad skutečného a právního stavu – kdy na pozemku například stojí budova, která není zapsaná v katastru nemovitostí. Takový rozpor se pak obvykle v odhadu objeví a je potřeba dát do souladu dřív, než banka uvolní peníze z hypotéky. Neméně důležitý je přístup k nemovitosti po stránce faktické. Znalec si všímá, zdali k nemovitosti vede zpevněná nebo asfaltová komunikace či jen malá polní cesta. Také právní přístup k nemovitosti hraje významnou roli – zda je přístupová komunikace ve vlastnictví obce nebo zda je ve vlastnictví jiného cizího vlastníka. Ve druhém případě může být nemovitost pro banky i zcela nevhodnou zástavou, pokud není přístup zajištěn věcným břemenem.

Jak je vidět, znalecký odhad hodně napoví o celkovém stavu posuzované nemovitosti. Při zvažování koupě nemovitosti je proto určitě užitečným pomocníkem, a to nejen pro hypoteční banky. Proč se liší odhady různých bank?

Každá banka má svoji interní metodiku. Jisté požadavky má na banky v tomto směru i ČNB. Ale jelikož banky požadují odhady za stejným účelem, tj. potřebují znát obvyklou cenu a likviditu zastavované nemovitosti, odhady by se v hlavních parametrech neměly lišit příliš.

Některé banky přistupují k oceňování nemovitostí i na základě cenových map. To má své výhody, ale i nevýhody. Výstup z cenových map je sice rychlejší než klasické ocenění, nedokáže ale dostatečně zohlednit individualitu posuzované nemovitosti.

V praxi se tak stává poměrně často, že se zástavní hodnoty různých bank liší a stejná nemovitá věc je oceněna na jinou hodnotu. Jak je to možné, když se jedná stále o stejnou nemovitost?

Hlavní příčina je v lidském faktoru. Když budou tři odhadci oceňovat stejnou nemovitost, je možné, že dospějí k třem různým cenám a ani jedna nemusí být špatně. Ale neměly by se lišit nijak zásadně. Tržní oceňování pro banky není oceňování „vyhláškové“, kde se doplňují číslíčka do tabulek a vypadne výsledek. Takže v každém ocenění se vždy odrazí individuální přístup a jisté cítění odhadce. Zde bych vyzdvihl důležitost místního šetření, které je dle mého názoru pro stanovení správné ceny nezbytné.

Jak určí znalec výslednou hodnotu?

Pokud se bavíme o odhadech pro účely bank, jedná se vždy o odhad tržní ceny obvyklé. Banka potřebuje vědět, za kolik a za jak dlouho by v případě potřeby nemovitou věc bezpečně zpeněžila. Největší váhu má při tomto typu ocenění porovnávací metoda, kdy se porovnávají obdobné nemovitosti v obdobné lokalitě. Rozdíly mezi nemovitostmi se pochopitelně zohledňují a vyhlazují. Ideální je znát opravdu realizované ceny obdobných nemovitostí v okolí, to však není vždy možné. Proto banky akceptují i ceny z realitních inzercí. U cen z inzercí se pro účely ocenění vždy uplatňuje srážka za nejistotu.

Někdy se přistupuje i k výnosové metodě, kdy hodnota nemovitosti odráží její budoucí čistý výnos. Tato metoda se používá hlavně u komerčně využívaných nemovitostí nebo i u nemovitostí rezidenčních při jejich pronájmu.

U odhadů pro banky se také určuje věcná hodnota, která ovšem obvykle příliš nereflektuje tržní cenu. Tato hodnota se obvykle používá pouze pro účely stanovení minimální pojistné částky dané nemovitosti.

Kolik za odhad nemovitosti zaplatíme?

Pokud se stanovuje pouze obvyklá cena současná (stávající hodnota nemovitosti) je cena za bytovou jednotku mezi 4–5 000 Kč. Pokud se stanovuje i cena budoucí – u rozestavěných bytů nebo bytů v rekonstrukci – cena je obvykle 5 500 až 6 000 Kč. Jde o náročnější typ odhadu, kde se stanovují dvě ceny. Současná a po dokončení a rovněž se vyhodnocují náklady na výstavbu/rekonstrukci a stavební řízení. U rodinných domů je cena na současný stav obvykle 5–6 000 Kč. Pokud je třeba stanovit i cenu budoucí a vyhodnotit náklady na výstavbu/rekonstrukci, je cena obvykle kolem 6–7 000 Kč. Odhady stavebních pozemků o běžné velikosti se pohybují mezi 3 500 až 4 500 Kč.

Banky a hypoteční makléři však často mají pro své hypoteční klienty různé marketingové akce, kdy odhad nemovitosti hradí samy, nebo jej zajistí za snížené ceny.

Jaké jsou nejčastější příčiny těžkých autohavárií?

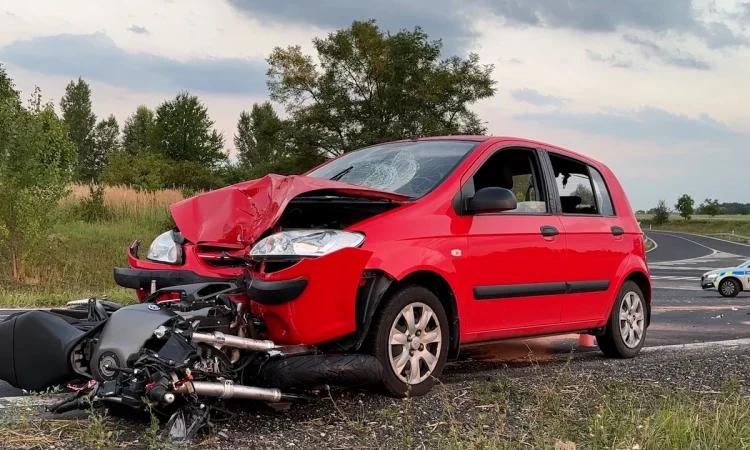
Podle údajů statistiků byla naprostá většina nehod s újmou na zdraví v roce 2022 způsobena v Německu lidským selháním. Vnější příčiny hrály jen menší roli. Řidiči nejčastěji chybovali při zatáčení, obracení, couvání nebo vjíždění či vyjíždění na či ze silnice.

V roce 2022 bylo v Německu po 2 letech poklesu v důsledku koronavirové pandemie opět zaznamenáno více dopravních nehod s následkem zranění osob. To už v polovině července oznámil německý Spolkový statistický úřad (Destatis).

Nejvážnější nehody v zastavěných oblastech

Z doplňkového statistického materiálu vyplývá, že z hlediska lokality bylo nejvíce vážných nehod zaznamenáno v zastavěných oblastech, ale nejméně při nich docházelo ke smrtelným případům. Nejvíce nehod s lidskou obětí nebo lidskými oběťmi se stalo na venkovských silnicích.

Další výsledky: Naprostá většina nehod s újmou na zdraví, které znamenají pro pojišťovny aut obzvláště vysoké náklady, byla způsobena lidskou chybou. Pouze velmi malá část byla způsobena stavem vozovky, povětrnostními podmínkami a překážkami. Technické závady a/nebo závady údržby nehrály prakticky žádnou roli.

Nejčastější nesprávné chování řidičů

Pokud se podíváme na nejčastější druhy nesprávného chování řidičů, které vedou k vážné dopravní nehodě, jsou na prvním místě chyby při zatáčení, otáčení, couvání nebo vjíždění či vyjíždění z vozovky. Jejich podíl mírně vzrostl na 18,3 %.Následuje nerespektování přednosti v jízdě řidičem s mírným poklesem na 15,8 %.

Dalším častým prohřeškem je nedodržení bezpečné vzdálenosti (14,9 %) nebo nepřizpůsobení rychlosti podmínkám a stavu vozovky (14,1 %). Obě tyto příčiny posledně jmenované zaznamenaly rovněž meziročně nárůst, stejně jako požití alkoholu před jízdou.

Co jsou cenné papíry a jak do nich investovat?

Majetkové cenné papíry zahrnují především akcie, zatímní listy, podílové listy. Mezi dluhové cenné papíry patří směnky, dluhopisy a šeky. Do ostatních cenných papírů patří opční listy, náložné listy, skladištní listy a zemědělské skladní listy. Cenné papíry představují pohledávku vlastníka cenného papíru vůči emitentovi, který ho vydal. Věřitel je vlastníkem vystaveného cenného papíru a dlužníkem je ten, kdo cenný papír vystavuje. Každý cenný papír má předepsané náležitosti.

Musí být na něm název, zda se jedná o akcii, směnku, šek či dluhopis. Uvádíme také hodnotu cenného papíru, která je vytištěna na listině a jméno toho, kdo cenný papír vydává. Cenné papíry jsou investičními prostředky.

Akcie

Akcie jsou cenné papíry, jejich držitel se nazývá akcionář a je spolupodílníkem v dané akciové společnosti. Nakupují se za nominální cenu, jestliže firma vydává akcie poprvé nebo za jejich tržní cenu na burze. Když je investor zakoupí, vkládá určitý kapitál do společnosti a za to se pak podílí na jejím zisku skrze pravidelnou výplatu dividendy, která je proměnlivá. O její výši hlasují každý rok akcionáři na valné hromadě. Akcionáři neručí za závazky společnosti.

Investovat do akcií můžete na mnoha burzách, které jsou rozmístěné po celém světě. Stačí, když budete mít internetové připojení a účet u brokera nebo burzovního makléře. V současnosti jsou velmi oblíbení brokeři, kteří umožňují investovat do akcií i malým a střední investorům a to z pohodlí jejich domova. Akcie patří k nejvýznamnějším cenným papírům a jsou základem současné ekonomiky a kapitalismu.

Podílový list

Podílový list je majetkový cenný papír, jehož majitel má právo podílet se na výnosu fondu, který podílový list vydal a právo na odpovídající část majetku podílového fondu. Nemají právo zasahovat do hospodaření a řízení fondu. Podílové fondy tyto listy prodávají za účelem získání prostředků od malých vkladatelů, které následně investují na finančních trzích.

Podílový fond představuje souhrn majetku, který vlastní všichni majitelé podílových listů. Každému vlastníkovi podílového listu náleží tolik peněz z toho majetku, kolik vlastní podílových listů.

Zatímní list

Pokud upisovatel nesplatil celý emisní kurz upsané akcie před zápisem společnosti do obchodního rejstříku (tzv. nesplacená akcie), vydá společnost po tomto zápisu upisovateli zatímní list nahrazující všechny jím upsané a nesplacené akcie jednoho druhu.

Dluhopisy (Obligace)

Mezi další druhy dluhových cenných papírů patří dluhopisy (obligace). Držitel obligace inkasuje pravidelný pevný kupón po předem stanovenou dobu. Emitent dluhopisu je dlužník, držitel dluhopisu je věřitel. Emitent vydává dluhopis s cílem získat dlouhodobé finanční prostředky. Investoři po skončení doby splatnosti dostanou zpět vložené prostředky zvýšené o úroky za poskytnutou půjčku.

Směnky

Směnky patří mezi dluhové cenné papíry. To znamená, že s nimi obchodujeme nebo převádíme na jiného majitele. Vystavitel směnky se písemně zavazuje, že jejímu majiteli zaplatí uvedenou dlužnou částku. Rozdělujeme směnky podle účelu:

  • platební směnka – k jejímu proplacení má dojít ve chvíli, kdy je splatná. Většinou se užívá při pořizování zboží nebo služeb.
  • zajišťovací směnka – má zajistit, aby došlo k uskutečnění jiného závazku. Když k tomu dojde, důvod proplatit směnku zanikne. Užívá se při zajišťování úvěrů.

Šeky

Šeky jsou dluhové cenné papíry. Šek je písemný příkaz, který vystavovatel dává své bance, aby z jeho účtu vyplatila peněžní prostředky osobě, která předloží šek nebo je na šeku uvedena. Výhodné je, že šeky můžeme snadno převést na jinou osobu. Jsou určené k oběhu a představují pohledávku majitele vůči výstavci šeku. Rozdělujeme šeky na dva druhy:

  • soukromý šek – vystavují je fyzické nebo právnické osoby, které mají svůj účet v bance. Vystavují je svým věřitelům, kteří si mohou tento šek proplatit v bance, která je na šeku uvedena.
  • bankovní šek – vystavuje banka pro jinou banku, která má povinnost vyplatit šek majiteli v hotovosti nebo na účet. Obě banky mají na této činnosti uzavřeny obchodní transakce.

Opční list

Opční listy jsou cenné papíry bez úroků a připojených dividend, jehož vlastník nakupuje nebo prodává určité podkladové aktivum za předem stanovenou cenu k určitému časovému bodu nebo během určitého časového období.

Může u nás cizinec získat hypotéku?

Hypotéky v České republice jsou dostupné jak pro české občany, tak pro zahraniční klientelu. Platí zde ale jednoduché pravidlo: čím silnější je klientovo spojení s Českou republikou, tím více bank bude mít zájem takovou hypotéku poskytnout.

Banky nejraději financují klienty s trvalým pobytem v ČR. Bez šance nejsou ale ani klienti s dlouhodobým pobytem, přechodným pobytem, ​​dlouhodobým vízem nebo i občané EU bez oficiálních pobytových karet. Pobytová kartička s českým rodným číslem je ale často výhodou. Hodit se může i český manžel, manželka, partner nebo partnerka.

Další důležitou otázkou je klientovo občanství a země původu. Některé země jsou totiž z pohledu hypotečního financování považovány za rizikovější než jiné. Tedy pokud je klient z rizikovější země (např. Rusko, Ukrajina, Spojené arabské emiráty, Srbsko, Írán, Pákistán, …), spojení s Českou republikou musí být silnější, aby bylo možné výhodné financování získat.

Pro získání hypotéky je vždy nutné doložit dostatečný a stabilní příjem. To je vyžadováno zákonem, takže všechny banky budou muset ověřit finanční situaci klienta. Pokud již existují nějaké stávající úvěry nebo leasingy, čistý příjem musí být odpovídajícím způsobem vyšší. Příjem by měl být ideálně z České republiky, ale některé banky akceptují i ​​některé typy příjmu ze zahraničí. Příjem by měl být prokazatelný a existovat již určitou dobu. Pokud klient získal právě novou práci – žádná banka nebude chtít financovat investiční záměr před skončením zkušební doby. Například některé banky (ale ne všechny) mají požadavek pracovat v ČR alespoň 2 roky.

Která banka poskytuje cizincům nejlepší úrokovou sazbu?

Úrokové sazby se mění každý týden a mezi různými produkty jsou velké rozdíly. Například hypotéky s pojištěním úvěru jsou často o něco levnější, ale náklady na pojištění úvěru hypotéku nakonec prodraží. Na trhu je více než 16 bank. Je proto chytré využít služeb hypotečního makléře, který za rychle vyhodnotí aktuální hypoteční podmínky a vyjedná za vás individuální slevy z úrokové sazby.

Úrokové sazby lze fixovat na předem domluvené časové období (obvykle na 1, 3, 5, 7, 8, 10 nebo i 15 let) nebo je možné zvolit variabilní úrokovou sazbu. Nejoblíbenější jsou dnes hypotéky s fixací na 5, 7 nebo 8 let. Hypotéky s variabilní sazbou jsou velmi vzácné.

Úroková sazby a podmínky hypotéky také záleží na tom, jakou část záměru budu spolufinancovat z vlastních zdrojů. Maximální hypotéky jsou obecně do 90 % LTV. Tyto hypotéky jsou většinou o něco dražší než 80% hypotéky. Hypotéky pro investory kupující byt na pronájem jsou oficiálně maximálně do 60 % zástavní hodnoty. Banky mají také omezení pro LTV podle typu klientova pobytu a země původu. Pokud cizinec žije a pracuje v ČR – na hypotéku pro vlastní bydlení mu bude obvykle stačit jen 10 nebo 20 %.

Jak obchodovat s investicemi na páku?

Na trhu se v letošním roce v průměru zobchodovalo 44 milionů opčních kontraktů každý den. To je dvakrát tolik než před pěti lety. Oblibě se těší zejména ty nejrizikovější krátkodobé opce, které i přes vysoké riziko lákají obchodníky na snové výnosy. Podívali jsme se, jak fungují opce či jejich alternativy, a zjistili, zda je páka, tedy obchodování na úvěr, jen pro profesionály.

Pro koho jsou obchody na páku?

Obchodování s pákou už není záležitost pouze profesionálních investorů. Zejména v dnešní době online brokerů, kdy je dostupná téměř všem. Páka je obecně velmi dobrý nástroj, který při správném využití pomůže obchodníkům lépe využívat vlastní kapitál. Důležité je ale dodat, že pákové obchody by měly být nejčastěji krátkodobého či střednědobého charakteru. Zároveň musí každý investor zvážit výhody a nezanedbatelná rizika, která páka přináší.

Lze pomocí páky ochránit portfolio proti ztrátám?

Způsobů, jak chránit portfolio pomocí pákových instrumentů, je několik. Při očekávaném propadu trhu mohou investoři nakoupit například CFD (Contract for Differences) na index Volatility, který výrazně roste se zvyšující se nejistotou na trhu. Případně lze otevřít krátké pozice (sázet na pokles) na známé akciové indexy nebo přímo na jednotlivé akcie. Sázet na pokles trhu je možné také pomocí finančních derivátů typu inverzních ETF nebo tolik oblíbených opcí. Díky pákovým instrumentům mohou investoři ochránit svá portfolia také před kurzovým rizikem obchody na forexovém (měnovém) trhu.

Jak fungují opce?

Nejjednodušeji lze opce popsat jako smlouvu mezi kupujícím a prodávajícím. Nákupem opce získává investor právo koupit nebo prodat podkladové aktivum za předem stanovenou realizační cenu k pozdějšímu datu nebo do vypršení splatnosti kontraktu.

Výhodou opcí je nižší počáteční investice než u nákupu akcií, nakupující platí pouze opční prémium. To je ale nutné vynásobit stovkou, jelikož jeden opční kontrakt většinou obsahuje balík sto kusů akcií – tím vzniká pákový efekt. Hodnota opce se následně odvíjí od ceny podkladového aktiva, realizační ceny, doby expirace a volatility.

U opcí rozlišujeme dva druhy. Call opce a put opce. Majitel call opce sází na růst podkladového aktiva a kupuje si právo jej za předem stanovenou cenu koupit. Naopak majitel put opce sází na pokles a získává právo aktivum prodat. V obou dvou případech riskují pouze zaplacené opční prémium – poplatek.

Na druhé straně kontraktu stojí prodávající, jenž opci vypisuje. Ten po prodeji opce okamžitě získává opční prémium, které je zároveň jeho maximálním ziskem. Prodejce spekuluje na to, že se podkladové aktivum nedostane na realizační cenu a majitel opce neuplatní svá práva. Nevýhodou vypisování opcí je vysoká kapitálová náročnost.

Co jsou CFD kontrakty?

Jedná se o rozdílové smlouvy mezi investorem a brokerem, pomocí kterých lze vsadit na růst nebo pokles ceny podkladového aktiva. Při obchodování s CFD se investor nestane vlastníkem podkladového aktiva, ale příslušnou stranou smluvního vztahu, podle toho zda sází na pokles nebo růst ceny podkladového aktiva. Podobně jako při klasickém nákupu akcií tvoří zisk rozdíl mezi nákupní a prodejní cenou. V případě sázky na pokles ceny podkladového aktiva je to naopak. Výhodou oproti opcím je možnost pozici okamžitě uzavřít. V případě CFD kontraktů se využívá pákový efekt a podle statistik s nimi většina lidí moc pracovat neumí. Brokeři zpravidla uvádějí, že 70 až 90 procent drobných investorů vyjde z CFD obchodování se ztrátou.

S jakými riziky je nutné při obchodování na páku počítat?

Kromě výnosů dokáže finanční páka násobit také ztráty. Pokud se trh vyvíjí proti investiční tezi, dochází k nepříjemným ztrátám velmi rychle. Čím vyšší páka je, tím rychlejší jsou ztráty. S výraznými pohyby na obě strany je nutné počítat a mít dostatek prostředků k uhrazení případné ztráty. Ta může v některých případech vymazat i celé portfolio. Zastavit „krvácení“ včas pomůže například funkce stop-loss, jež v případě dosažení předem nastavené ztráty pozici automaticky uzavře.